
تخته گالتون و معاملهگری؛ اگر معامله بعدی تصادفی است، Edge کجاست؟
تخته گالتون و معاملهگری؛ اگر معامله بعدی تصادفی است، Edge کجاست؟
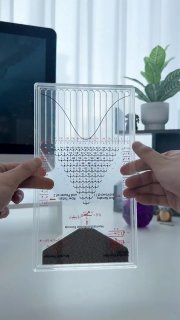
آزمایش تخته گالتون یک اصل مهم درباره احتمال نشان میدهد: مسیر هر مهره بهتنهایی قابل پیشبینی نیست، اما وقتی تعداد زیادی مهره از سیستم عبور میکنند، یک الگوی آماری مشخص در رفتار جمعی ظاهر میشود. پس «غیرقابلپیشبینی بودن یک رویداد» الزاماً به معنی «بیساختار بودن رفتار جمعی» نیست. 🧐
📌 اینکه حرکت بعدی قیمت قابل پیشبینی نیست، ثابت نمیکند بازار کاملاً تصادفی است و هیچ Edge وجود ندارد.
📊 یک سفارش منفرد نیز اطلاعات کاملی درباره حرکت بعدی قیمت نمیدهد. اثر یک Buy Market به عرضه و تقاضا، میزان نقدینگی سمت فروش، موقعیت قیمت و سفارشهایی که همزمان وارد یا لغو میشوند وابسته است. پس نباید از Order Flow یا Volume انتظار معجزه داشت؛ اهمیت در کنار هم قرار دادن رویدادهای متعدد است.
💡 در پژوهشهای ریزساختار بازار، رابطه معناداری میان عدمتعادل جریان سفارشات (OFI) و تغییرات قیمت در افقهای کوتاه بررسی شده، اما اثر آن به عمق بازار وابسته است. برای مثال، ۱۰۰ واحد خرید در بازاری با ۱۰هزار واحد نقدینگی فروش، اثری مانند همان ۱۰۰ واحد خرید در بازاری با فقط ۵۰۰ واحد نقدینگی فروش ندارد. نسبت فشار سفارش به نقدینگی موجود نیز اهمیت دارد.
⚠️ با این حال، رابطه آماری به معنی پیشبینی قطعی نیست. مثبت شدن OFI نمیگوید قیمت حتماً بالا میرود؛ بازار سیستمی پیچیده و پویاست. بنابراین «رابطه آماری ≠ پیشبینی قطعی» و «Edge ≠ قطعیت».
🔥لذا Edge در نتیجه یک معامله نیست؛ در توزیع نتایج تعداد زیادی معامله است. فرض کنید سیستمی در شرایط مشخص، پس از آزمون کافی، ۶۵٪ معاملات برنده و ۳۵٪ بازنده باشد. این آمار نمیگوید معامله بعدی حتماً برنده است؛ حتی چندین معامله متوالی میتوانند زیانده باشند. Edge یعنی اگر شرایط دارای برتری را بارها اجرا کنید، چه توزیعی از نتایج انتظار دارید.
🧠 این نگاه با روانشناسی معاملهگری ارتباط مستقیم دارد. اگر نتیجه هر معامله را معیار قضاوت سیستم بدانیم، پس از یک Stop Loss ممکن است سیستم را تغییر دهیم یا برای جبران ضرر خارج از برنامه معامله کنیم. مشکل این است که «نتیجه معامله» را با «کیفیت تصمیم» اشتباه گرفتهایم. سؤال درست پس از ضرر این است: آیا معامله دقیقاً مطابق Edge و قوانین سیستم اجرا شد؟
📈 یک تصمیم بد میتواند تصادفاً سودآور شود و یک تصمیم درست میتواند تصادفاً با ضرر پایان یابد. یک مهره منفرد در تخته گالتون نامطمئن است؛ معامله منفرد نیز همینطور. اما در تعداد زیادی مشاهده میتوان توزیع نتایج را بررسی کرد. بازار تخته گالتون نیست؛ این مثال نیز نرمال بودن بازده بازار را ثابت نمیکند و بازده مالی میتواند دنبالههای سنگین داشته باشد.
🔍 نگاه سیستماتیک میپرسد: «اگر این شرایط را بارها تکرار کنم، توزیع نتایج چگونه خواهد بود؟» نتیجه یک معامله را نمیتوان کنترل کرد، اما قواعد ورود، ریسک، اجرای معامله و تعداد مشاهدات را میتوان کنترل کرد.
✅ در نهایت، مسئله پیشبینی معامله بعدی نیست؛ باید بفهمیم روش ما در یک نمونه آماری مناسب واقعاً برتری ایجاد میکند و آیا میتوانیم آن را بدون دستکاری و بهصورت منظم در تعداد زیادی معامله اجرا کنیم. اگر Edge وجود داشته باشد اما اجرای قانونمند آن ممکن نباشد، در عمل مزیت چندانی نداریم.
#معاملهگری #Edge #احتمال #OrderFlow
آزمایش تخته گالتون یک اصل مهم درباره احتمال نشان میدهد: مسیر هر مهره بهتنهایی قابل پیشبینی نیست، اما وقتی تعداد زیادی مهره از سیستم عبور میکنند، یک الگوی آماری مشخص در رفتار جمعی ظاهر میشود. پس «غیرقابلپیشبینی بودن یک رویداد» الزاماً به معنی «بیساختار بودن رفتار جمعی» نیست. 🧐
📌 اینکه حرکت بعدی قیمت قابل پیشبینی نیست، ثابت نمیکند بازار کاملاً تصادفی است و هیچ Edge وجود ندارد.
📊 یک سفارش منفرد نیز اطلاعات کاملی درباره حرکت بعدی قیمت نمیدهد. اثر یک Buy Market به عرضه و تقاضا، میزان نقدینگی سمت فروش، موقعیت قیمت و سفارشهایی که همزمان وارد یا لغو میشوند وابسته است. پس نباید از Order Flow یا Volume انتظار معجزه داشت؛ اهمیت در کنار هم قرار دادن رویدادهای متعدد است.
💡 در پژوهشهای ریزساختار بازار، رابطه معناداری میان عدمتعادل جریان سفارشات (OFI) و تغییرات قیمت در افقهای کوتاه بررسی شده، اما اثر آن به عمق بازار وابسته است. برای مثال، ۱۰۰ واحد خرید در بازاری با ۱۰هزار واحد نقدینگی فروش، اثری مانند همان ۱۰۰ واحد خرید در بازاری با فقط ۵۰۰ واحد نقدینگی فروش ندارد. نسبت فشار سفارش به نقدینگی موجود نیز اهمیت دارد.
⚠️ با این حال، رابطه آماری به معنی پیشبینی قطعی نیست. مثبت شدن OFI نمیگوید قیمت حتماً بالا میرود؛ بازار سیستمی پیچیده و پویاست. بنابراین «رابطه آماری ≠ پیشبینی قطعی» و «Edge ≠ قطعیت».
🔥لذا Edge در نتیجه یک معامله نیست؛ در توزیع نتایج تعداد زیادی معامله است. فرض کنید سیستمی در شرایط مشخص، پس از آزمون کافی، ۶۵٪ معاملات برنده و ۳۵٪ بازنده باشد. این آمار نمیگوید معامله بعدی حتماً برنده است؛ حتی چندین معامله متوالی میتوانند زیانده باشند. Edge یعنی اگر شرایط دارای برتری را بارها اجرا کنید، چه توزیعی از نتایج انتظار دارید.
🧠 این نگاه با روانشناسی معاملهگری ارتباط مستقیم دارد. اگر نتیجه هر معامله را معیار قضاوت سیستم بدانیم، پس از یک Stop Loss ممکن است سیستم را تغییر دهیم یا برای جبران ضرر خارج از برنامه معامله کنیم. مشکل این است که «نتیجه معامله» را با «کیفیت تصمیم» اشتباه گرفتهایم. سؤال درست پس از ضرر این است: آیا معامله دقیقاً مطابق Edge و قوانین سیستم اجرا شد؟
📈 یک تصمیم بد میتواند تصادفاً سودآور شود و یک تصمیم درست میتواند تصادفاً با ضرر پایان یابد. یک مهره منفرد در تخته گالتون نامطمئن است؛ معامله منفرد نیز همینطور. اما در تعداد زیادی مشاهده میتوان توزیع نتایج را بررسی کرد. بازار تخته گالتون نیست؛ این مثال نیز نرمال بودن بازده بازار را ثابت نمیکند و بازده مالی میتواند دنبالههای سنگین داشته باشد.
🔍 نگاه سیستماتیک میپرسد: «اگر این شرایط را بارها تکرار کنم، توزیع نتایج چگونه خواهد بود؟» نتیجه یک معامله را نمیتوان کنترل کرد، اما قواعد ورود، ریسک، اجرای معامله و تعداد مشاهدات را میتوان کنترل کرد.
✅ در نهایت، مسئله پیشبینی معامله بعدی نیست؛ باید بفهمیم روش ما در یک نمونه آماری مناسب واقعاً برتری ایجاد میکند و آیا میتوانیم آن را بدون دستکاری و بهصورت منظم در تعداد زیادی معامله اجرا کنیم. اگر Edge وجود داشته باشد اما اجرای قانونمند آن ممکن نباشد، در عمل مزیت چندانی نداریم.
#معاملهگری #Edge #احتمال #OrderFlow
کوردی (سۆرانی): تەختەی گالتۆن و معاملهگری؛ ئەگەر معاملەی داهاتوو هەڕەمەکی بێت، Edge لەکوێیە؟
تەختەی گالتۆن و معاملهگری؛ ئەگەر معاملەی داهاتوو هەڕەمەکی بێت، Edge لەکوێیە؟
تاقیکردنەوەی تەختەی گالتۆن پرنسیپێکی گرنگ لەبارەی ئەگەری دەخاتەڕوو: ڕێڕەوی هیچ مۆرەیەک بەتەنیا پێشبینیکراو نییە، بەڵام کاتێک ژمارەیەکی زۆر لە مۆرەکان لە سیستەمەکە تێپەڕ دەبن، مۆدێلێکی ئاماری دیاریکراو لە ڕفتاری کۆمەڵایەتیدا دەردەکەوێت. کەواتە «پێشبینینەکراوی ڕووداوێک» بە مانا «بێپێکهاتە بوونی ڕفتاری کۆمەڵ» نییە. 🧐
📌 ئەوەی جووڵەی داهاتووی نرخ پێشبینیکراو نییە، سەلمێنەری ئەوە نییە کە بازاڕ بە تەواوی هەڕەمەکییە و هیچ Edge بوونی نییە.
📊 فەرمانێکی تاکیش زانیاری تەواو لەبارەی جووڵەی داهاتووی نرخ نادات. کاریگەری Buy Market بەستراوەیە بە خواست و خستنەڕوو، بڕی نقدینگی لایەنی فرۆشتن، شوێنی نرخ و ئەو فەرمانانەی کە لە یەک کاتدا دەچنە ژوورەوە یان هەڵدەوەشێنەوە. کەواتە دەبێت لە Order Flow یان Volume چاوەڕوانی معجزە نەبوون؛ گرنگی لە کۆکردنەوەی چەندین ڕووداوە پێکەوە.
💡 لە توێژینەوەکانی پێکهاتەی وردی بازاڕدا، پەیوەندییەکی مانادار لە نێوان نەبوونی هاوسەنگی لێشاوی فەرمانەکان (OFI) و گۆڕانکارییەکانی نرخ لە ئاسۆ کورتەکاندا لێکۆڵینەوەی بۆ کراوە، بەڵام کاریگەرییەکەی بەستراوەیە بە قوڵایی بازاڕەوە. بۆ نموونە، ١٠٠ یەکە کڕین لە بازاڕێکدا کە ١٠ هەزار یەکە نقدینگی فرۆشتنی هەیە، کاریگەرییەکەی وەکو هەمان ١٠٠ یەکە کڕین نییە لە بازاڕێکدا کە تەنیا ٥٠٠ یەکە نقدینگی فرۆشتنی هەیە. ڕێژەی پەستانی فەرمان بۆ سەر نقدینگی بەردەستیش گرنگە.
⚠️ سەرەڕای ئەوەش، پەیوەندی ئاماری بە مانای پێشبینی یەکجاری نییە. ئەرێنی بوونی OFI ناڵێت کە نرخ بێگومان بەرز دەبێتەوە؛ بازاڕ سیستەمێکی ئاڵۆز و پویاست. لەبەر ئەوە «پەیوەندی ئاماری ≠ پێشبینی یەکجاری» و «Edge ≠ دڵنیایی».
🔥کەواتە Edge لە ئەنجامی معاملەیەکدا نییە؛ بەڵکو لە دابەشبوونی ئەنجامی ژمارەیەکی زۆر معاملەدایە. وێنا بکەن سیستەمێک لە بارودۆخی دیاریکراودا، دوای تاقیکردنەوەی پێویست، ٦٥٪ی معاملەکانی بردنی بن و ٣٥٪ دۆڕان بن. ئەم ئامارە ناڵێت کە معاملەی داهاتوو بێگومان بردنەوەیە؛ تەنانەت چەندین معاملەی یەکتریش دەکرێت زیانبەخش بن. Edge واتە ئەگەر بارودۆخە خاوەن سەروەرییەکە چەندین جار جێبەجێ بکەیت، چ دابەشبوونێک لە ئەنجامەکان چاوەڕوان دەکەیت.
🧠 ئەم تێڕوانینە پەیوەندی ڕاستەوخۆی بە دەروونناسی معاملهگرییەوە هەیە. ئەگەر ئەنجامی هەر معاملەیەک بکەینە پێوەری دادوەری سیستەمەکە، دوای سنووری زیان (Stop Loss) لەوانەیە سیستەمەکە بگۆڕین یان بۆ قەرەبووکردنەوەی زیان لە دەرەوەی بەرنامە معامله بکەین. کێشەکە لەوەدایە کە «ئەنجامی معامله»مان لەگەڵ «کوالیتی بڕیار» تێکەڵ کردووە. پرسیاری ڕاست دوای زیان ئەوەیە: ئیا معاملهکە بە وردی لەگەڵ Edge و یاساکانی سیستەمەکە جێبەجێ کراوە؟
📈 بڕیارێکی خراپ دەکرێت بە ڕێکەوت قازانجبەخش بێت و بڕیارێکی دروستیش دەکرێت بە ڕێکەوت بە زیان کۆتایی بێت. مۆرەیەکی تاک لە تەختەی گالتۆندا ناپەسەندە؛ معاملەی تاکی شێوازی هەر ئەوەیە. بەڵام لە ژمارەیەکی زۆر چاودێریکردن دە توانرێت دابەشبوونی ئەنجامەکان لێکۆڵینەوەی بۆ بکرێت. بازاڕ تەختەی گالتۆن نییە؛ ئەم نموونەیەش ئاسایی بوونی قازانجی بازاڕ نەسەلمێنێت و قازانجی مالی دەکرێت پاشکۆی قورسی هەبێت.
🔍 تێڕوانینی سیستەماتیک دەپرسێت: «ئەگەر ئەم بارودۆخانە چەندین جار دووبارە بکەمەوە، دابەشبوونی ئەنجامەکان چۆن دەبێت؟» ئەنجامی معاملەیەک ناتوانرێت کۆنتڕۆڵ بکرێت، بەڵام قاعیدەکانی چوونەژوورەوە، مەترسی، جێبەجێکردنی معامله و ژمارەی چاودێریکردنەکان دەکرێت کۆنتڕۆڵ بکرێن.
✅ لە کۆتاییدا، کێشەکە پێشبینیکردنی معاملەی داهاتوو نییە؛ دەبێت تێبگەین کە ئیا ڕێبازی ئێمە لە نموونەیەکی ئاماری گونجاودا بە ڕاستی باڵادەستی دروست دەکات و ئیا دەتوانین بێ دەستکاری و بە شێوازێکی ڕێکخراو لە ژمارەیەکی زۆر معاملەدا جێبەجێی بکەین. ئەگەر Edge بوونی هەبێت بەڵام جێبەجێکردنی یاساییانەی مومکین نەبێت، لە کرداردا سودی ئەوتۆمان نییە.
#معامله_گری #Edge #ئەگەر #OrderFlow
تاقیکردنەوەی تەختەی گالتۆن پرنسیپێکی گرنگ لەبارەی ئەگەری دەخاتەڕوو: ڕێڕەوی هیچ مۆرەیەک بەتەنیا پێشبینیکراو نییە، بەڵام کاتێک ژمارەیەکی زۆر لە مۆرەکان لە سیستەمەکە تێپەڕ دەبن، مۆدێلێکی ئاماری دیاریکراو لە ڕفتاری کۆمەڵایەتیدا دەردەکەوێت. کەواتە «پێشبینینەکراوی ڕووداوێک» بە مانا «بێپێکهاتە بوونی ڕفتاری کۆمەڵ» نییە. 🧐
📌 ئەوەی جووڵەی داهاتووی نرخ پێشبینیکراو نییە، سەلمێنەری ئەوە نییە کە بازاڕ بە تەواوی هەڕەمەکییە و هیچ Edge بوونی نییە.
📊 فەرمانێکی تاکیش زانیاری تەواو لەبارەی جووڵەی داهاتووی نرخ نادات. کاریگەری Buy Market بەستراوەیە بە خواست و خستنەڕوو، بڕی نقدینگی لایەنی فرۆشتن، شوێنی نرخ و ئەو فەرمانانەی کە لە یەک کاتدا دەچنە ژوورەوە یان هەڵدەوەشێنەوە. کەواتە دەبێت لە Order Flow یان Volume چاوەڕوانی معجزە نەبوون؛ گرنگی لە کۆکردنەوەی چەندین ڕووداوە پێکەوە.
💡 لە توێژینەوەکانی پێکهاتەی وردی بازاڕدا، پەیوەندییەکی مانادار لە نێوان نەبوونی هاوسەنگی لێشاوی فەرمانەکان (OFI) و گۆڕانکارییەکانی نرخ لە ئاسۆ کورتەکاندا لێکۆڵینەوەی بۆ کراوە، بەڵام کاریگەرییەکەی بەستراوەیە بە قوڵایی بازاڕەوە. بۆ نموونە، ١٠٠ یەکە کڕین لە بازاڕێکدا کە ١٠ هەزار یەکە نقدینگی فرۆشتنی هەیە، کاریگەرییەکەی وەکو هەمان ١٠٠ یەکە کڕین نییە لە بازاڕێکدا کە تەنیا ٥٠٠ یەکە نقدینگی فرۆشتنی هەیە. ڕێژەی پەستانی فەرمان بۆ سەر نقدینگی بەردەستیش گرنگە.
⚠️ سەرەڕای ئەوەش، پەیوەندی ئاماری بە مانای پێشبینی یەکجاری نییە. ئەرێنی بوونی OFI ناڵێت کە نرخ بێگومان بەرز دەبێتەوە؛ بازاڕ سیستەمێکی ئاڵۆز و پویاست. لەبەر ئەوە «پەیوەندی ئاماری ≠ پێشبینی یەکجاری» و «Edge ≠ دڵنیایی».
🔥کەواتە Edge لە ئەنجامی معاملەیەکدا نییە؛ بەڵکو لە دابەشبوونی ئەنجامی ژمارەیەکی زۆر معاملەدایە. وێنا بکەن سیستەمێک لە بارودۆخی دیاریکراودا، دوای تاقیکردنەوەی پێویست، ٦٥٪ی معاملەکانی بردنی بن و ٣٥٪ دۆڕان بن. ئەم ئامارە ناڵێت کە معاملەی داهاتوو بێگومان بردنەوەیە؛ تەنانەت چەندین معاملەی یەکتریش دەکرێت زیانبەخش بن. Edge واتە ئەگەر بارودۆخە خاوەن سەروەرییەکە چەندین جار جێبەجێ بکەیت، چ دابەشبوونێک لە ئەنجامەکان چاوەڕوان دەکەیت.
🧠 ئەم تێڕوانینە پەیوەندی ڕاستەوخۆی بە دەروونناسی معاملهگرییەوە هەیە. ئەگەر ئەنجامی هەر معاملەیەک بکەینە پێوەری دادوەری سیستەمەکە، دوای سنووری زیان (Stop Loss) لەوانەیە سیستەمەکە بگۆڕین یان بۆ قەرەبووکردنەوەی زیان لە دەرەوەی بەرنامە معامله بکەین. کێشەکە لەوەدایە کە «ئەنجامی معامله»مان لەگەڵ «کوالیتی بڕیار» تێکەڵ کردووە. پرسیاری ڕاست دوای زیان ئەوەیە: ئیا معاملهکە بە وردی لەگەڵ Edge و یاساکانی سیستەمەکە جێبەجێ کراوە؟
📈 بڕیارێکی خراپ دەکرێت بە ڕێکەوت قازانجبەخش بێت و بڕیارێکی دروستیش دەکرێت بە ڕێکەوت بە زیان کۆتایی بێت. مۆرەیەکی تاک لە تەختەی گالتۆندا ناپەسەندە؛ معاملەی تاکی شێوازی هەر ئەوەیە. بەڵام لە ژمارەیەکی زۆر چاودێریکردن دە توانرێت دابەشبوونی ئەنجامەکان لێکۆڵینەوەی بۆ بکرێت. بازاڕ تەختەی گالتۆن نییە؛ ئەم نموونەیەش ئاسایی بوونی قازانجی بازاڕ نەسەلمێنێت و قازانجی مالی دەکرێت پاشکۆی قورسی هەبێت.
🔍 تێڕوانینی سیستەماتیک دەپرسێت: «ئەگەر ئەم بارودۆخانە چەندین جار دووبارە بکەمەوە، دابەشبوونی ئەنجامەکان چۆن دەبێت؟» ئەنجامی معاملەیەک ناتوانرێت کۆنتڕۆڵ بکرێت، بەڵام قاعیدەکانی چوونەژوورەوە، مەترسی، جێبەجێکردنی معامله و ژمارەی چاودێریکردنەکان دەکرێت کۆنتڕۆڵ بکرێن.
✅ لە کۆتاییدا، کێشەکە پێشبینیکردنی معاملەی داهاتوو نییە؛ دەبێت تێبگەین کە ئیا ڕێبازی ئێمە لە نموونەیەکی ئاماری گونجاودا بە ڕاستی باڵادەستی دروست دەکات و ئیا دەتوانین بێ دەستکاری و بە شێوازێکی ڕێکخراو لە ژمارەیەکی زۆر معاملەدا جێبەجێی بکەین. ئەگەر Edge بوونی هەبێت بەڵام جێبەجێکردنی یاساییانەی مومکین نەبێت، لە کرداردا سودی ئەوتۆمان نییە.
#معامله_گری #Edge #ئەگەر #OrderFlow
English: Galton Board and Trading; If the Next Trade is Random, Where is the Edge?
Galton Board and Trading; If the Next Trade is Random, Where is the Edge?
The Galton board experiment demonstrates an important principle about probability: the path of a single bead is unpredictable on its own, but when a large number of beads pass through the system, a distinct statistical pattern emerges in the collective behavior. Thus, the "unpredictability of an event" does not necessarily mean the "lack of structure in collective behavior." 🧐
📌 The fact that the next price movement is unpredictable does not prove that the market is completely random and that no Edge exists.
📊 A single order also does not provide complete information about the next price movement. The impact of a Buy Market depends on supply and demand, the amount of liquidity on the ask side, the price position, and orders that enter or cancel simultaneously. Therefore, one should not expect miracles from Order Flow or Volume; the importance lies in combining multiple events together.
💡 In market microstructure research, a meaningful relationship between Order Flow Imbalance (OFI) and price changes in short horizons has been studied, but its impact depends on market depth. For example, 100 units of buying in a market with 10,000 units of selling liquidity does not have the same effect as 100 units of buying in a market with only 500 units of selling liquidity. The ratio of order pressure to available liquidity also matters.
⚠️ However, statistical relationship does not mean absolute prediction. A positive OFI does not guarantee that the price will definitely go up; the market is a complex and dynamic system. Therefore, "statistical relationship ≠ absolute prediction" and "Edge ≠ certainty."
🔥Therefore, the Edge is not in the outcome of a single trade; it is in the distribution of outcomes across a large number of trades. Suppose a system, under specified conditions and after sufficient testing, has a 65% win rate and a 35% loss rate. This statistic does not mean the next trade is guaranteed to be a winner; even several consecutive trades can be losing ones. Edge means what distribution of outcomes you expect if you repeatedly execute conditions that possess an advantage.
🧠 This perspective is directly related to trading psychology. If we judge the system based on the outcome of every single trade, after a Stop Loss we might change the system or trade off-plan to recover losses. The problem is that we have confused the "trade outcome" with the "decision quality." The correct question to ask after a loss is: Was the trade executed exactly in accordance with the Edge and the system's rules?
📈 A bad decision can accidentally turn out profitable, and a correct decision can accidentally end in a loss. A single bead in the Galton board is uncertain; a single trade is no different. But across a large number of observations, the distribution of outcomes can be analyzed. The market is not a Galton board; this example does not prove that market returns are normal, and financial returns can have heavy tails.
🔍 A systematic outlook asks: "If I repeat these conditions many times, what will the distribution of outcomes be?" The result of a single trade cannot be controlled, but the entry rules, risk, trade execution, and the number of observations can be controlled.
✅ Ultimately, the issue is not predicting the next trade; we must understand whether our method truly creates an advantage in a suitable statistical sample and whether we can execute it consistently and without tampering across a large number of trades. If an Edge exists but its disciplined execution is not possible, we effectively have little advantage.
#Trading #Edge #Probability #OrderFlow
The Galton board experiment demonstrates an important principle about probability: the path of a single bead is unpredictable on its own, but when a large number of beads pass through the system, a distinct statistical pattern emerges in the collective behavior. Thus, the "unpredictability of an event" does not necessarily mean the "lack of structure in collective behavior." 🧐
📌 The fact that the next price movement is unpredictable does not prove that the market is completely random and that no Edge exists.
📊 A single order also does not provide complete information about the next price movement. The impact of a Buy Market depends on supply and demand, the amount of liquidity on the ask side, the price position, and orders that enter or cancel simultaneously. Therefore, one should not expect miracles from Order Flow or Volume; the importance lies in combining multiple events together.
💡 In market microstructure research, a meaningful relationship between Order Flow Imbalance (OFI) and price changes in short horizons has been studied, but its impact depends on market depth. For example, 100 units of buying in a market with 10,000 units of selling liquidity does not have the same effect as 100 units of buying in a market with only 500 units of selling liquidity. The ratio of order pressure to available liquidity also matters.
⚠️ However, statistical relationship does not mean absolute prediction. A positive OFI does not guarantee that the price will definitely go up; the market is a complex and dynamic system. Therefore, "statistical relationship ≠ absolute prediction" and "Edge ≠ certainty."
🔥Therefore, the Edge is not in the outcome of a single trade; it is in the distribution of outcomes across a large number of trades. Suppose a system, under specified conditions and after sufficient testing, has a 65% win rate and a 35% loss rate. This statistic does not mean the next trade is guaranteed to be a winner; even several consecutive trades can be losing ones. Edge means what distribution of outcomes you expect if you repeatedly execute conditions that possess an advantage.
🧠 This perspective is directly related to trading psychology. If we judge the system based on the outcome of every single trade, after a Stop Loss we might change the system or trade off-plan to recover losses. The problem is that we have confused the "trade outcome" with the "decision quality." The correct question to ask after a loss is: Was the trade executed exactly in accordance with the Edge and the system's rules?
📈 A bad decision can accidentally turn out profitable, and a correct decision can accidentally end in a loss. A single bead in the Galton board is uncertain; a single trade is no different. But across a large number of observations, the distribution of outcomes can be analyzed. The market is not a Galton board; this example does not prove that market returns are normal, and financial returns can have heavy tails.
🔍 A systematic outlook asks: "If I repeat these conditions many times, what will the distribution of outcomes be?" The result of a single trade cannot be controlled, but the entry rules, risk, trade execution, and the number of observations can be controlled.
✅ Ultimately, the issue is not predicting the next trade; we must understand whether our method truly creates an advantage in a suitable statistical sample and whether we can execute it consistently and without tampering across a large number of trades. If an Edge exists but its disciplined execution is not possible, we effectively have little advantage.
#Trading #Edge #Probability #OrderFlow
مشاهدهٔ این پست در تلگرام ↗ · نمایش در آرشیو · 💬 گفتگو در گروه تلگرام Coin_Kurd