
🚨 ایران در لبه پرتگاه تورم حاد؛ هنوز ابرتورم نیست!
🚨 ایران در لبه پرتگاه تورم حاد؛ هنوز ابرتورم نیست!
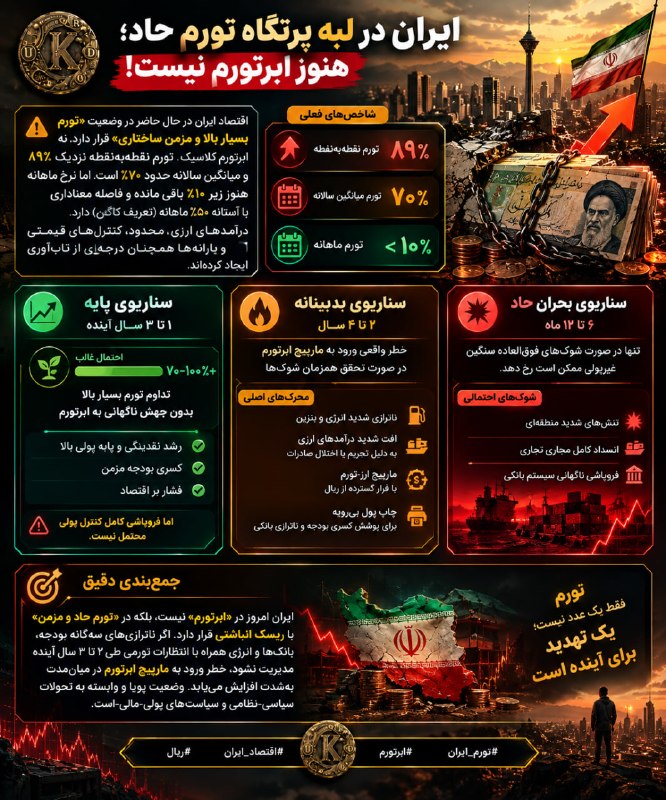
اقتصاد ایران در حال حاضر در وضعیت «تورم بسیار بالا و مزمن ساختاری» قرار دارد، نه ابرتورم کلاسیک. تورم نقطهبهنقطه نزدیک ۸۹٪ و میانگین سالانه حدود ۷۰٪ است، اما نرخ ماهانه هنوز زیر ۱۰٪ باقی مانده و فاصله معناداری با آستانه ۵۰٪ ماهانه (تعریف کاگن) دارد. درآمدهای ارزی محدود، کنترلهای قیمتی و یارانهها همچنان درجهای از تابآوری ایجاد کردهاند.
سناریوی پایه (۱ تا ۳ سال آینده): احتمال غالب، تداوم تورم بسیار بالا (۷۰ تا ۱۰۰٪+) بدون جهش ناگهانی به ابرتورم است. رشد نقدینگی و پایه پولی بالا و کسری بودجه مزمن فشار میآورد، اما فروپاشی کامل کنترل پولی محتمل نیست.
سناریوی بدبینانه (۲ تا ۴ سال): خطر واقعی ورود به مارپیچ ابرتورم در صورت تحقق همزمان شوکها وجود دارد. محرکهای اصلی شامل ناترازی شدید انرژی و بنزین، افت شدید درآمدهای ارزی به دلیل تحریم یا اختلال صادرات، مارپیچ ارز-تورم با فرار گسترده از ریال، و چاپ پول بیرویه برای پوشش کسری بودجه و ناترازی بانکی است.
سناریوی بحران حاد کوتاهمدت (۶ تا ۱۲ ماه): تنها در صورت شوکهای فوقالعاده سنگین غیرپولی مانند تنشهای شدید منطقهای، انسداد کامل مجاری تجاری یا فروپاشی ناگهانی سیستم بانکی ممکن است رخ دهد.
جمعبندی دقیق: ایران امروز در «ابرتورم» نیست، بلکه در «تورم حاد و مزمن» با ریسک انباشتی قرار دارد. اگر ناترازیهای سهگانه بودجه، بانکها و انرژی همراه با انتظارات تورمی طی ۲ تا ۳ سال آینده مدیریت نشود، خطر ورود به مارپیچ ابرتورم در میانمدت بهشدت افزایش مییابد. وضعیت پویا و وابسته به تحولات سیاسی-نظامی و سیاستهای پولی-مالی است.
#تورم_ایران #ابرتورم #اقتصاد_ایران #ریال
اقتصاد ایران در حال حاضر در وضعیت «تورم بسیار بالا و مزمن ساختاری» قرار دارد، نه ابرتورم کلاسیک. تورم نقطهبهنقطه نزدیک ۸۹٪ و میانگین سالانه حدود ۷۰٪ است، اما نرخ ماهانه هنوز زیر ۱۰٪ باقی مانده و فاصله معناداری با آستانه ۵۰٪ ماهانه (تعریف کاگن) دارد. درآمدهای ارزی محدود، کنترلهای قیمتی و یارانهها همچنان درجهای از تابآوری ایجاد کردهاند.
سناریوی پایه (۱ تا ۳ سال آینده): احتمال غالب، تداوم تورم بسیار بالا (۷۰ تا ۱۰۰٪+) بدون جهش ناگهانی به ابرتورم است. رشد نقدینگی و پایه پولی بالا و کسری بودجه مزمن فشار میآورد، اما فروپاشی کامل کنترل پولی محتمل نیست.
سناریوی بدبینانه (۲ تا ۴ سال): خطر واقعی ورود به مارپیچ ابرتورم در صورت تحقق همزمان شوکها وجود دارد. محرکهای اصلی شامل ناترازی شدید انرژی و بنزین، افت شدید درآمدهای ارزی به دلیل تحریم یا اختلال صادرات، مارپیچ ارز-تورم با فرار گسترده از ریال، و چاپ پول بیرویه برای پوشش کسری بودجه و ناترازی بانکی است.
سناریوی بحران حاد کوتاهمدت (۶ تا ۱۲ ماه): تنها در صورت شوکهای فوقالعاده سنگین غیرپولی مانند تنشهای شدید منطقهای، انسداد کامل مجاری تجاری یا فروپاشی ناگهانی سیستم بانکی ممکن است رخ دهد.
جمعبندی دقیق: ایران امروز در «ابرتورم» نیست، بلکه در «تورم حاد و مزمن» با ریسک انباشتی قرار دارد. اگر ناترازیهای سهگانه بودجه، بانکها و انرژی همراه با انتظارات تورمی طی ۲ تا ۳ سال آینده مدیریت نشود، خطر ورود به مارپیچ ابرتورم در میانمدت بهشدت افزایش مییابد. وضعیت پویا و وابسته به تحولات سیاسی-نظامی و سیاستهای پولی-مالی است.
#تورم_ایران #ابرتورم #اقتصاد_ایران #ریال
کوردی (سۆرانی): 🚨 ئێران لە لێواری هەڵدێری هەڵاوسانی توونددایە؛ هێشتا هەڵاوسانی زۆر توند نییە!
🚨 ئێران لە لێواری هەڵدێری هەڵاوسانی توونددایە؛ هێشتا هەڵاوسانی زۆر توند نییە!
ئابووریی ئێران لە ئێستادا لە دۆخی «هەڵاوسانی زۆر بەرز و درێژخایەنی پێکهاتەیی»دایە، نەک هەڵاوسانی زۆر توندی (ابرتورم) کلاسیک. هەڵاوسانی خاڵ بە خاڵ نزیکەی ٨٩٪ و تێکڕای ساڵانە نزیکەی ٧٠٪ە، بەڵام ڕێژەی مانگانە هێشتا لە خوار ١٠٪ ماوەتەوە و دوورییەکی بەرچاوی لە سنووری ٥٠٪ی مانگانە (پێناسەی کەیگن) هەیە. داهاتە سنووردارەکانی دراوی بیانی، کۆنترۆڵی نرخەکان و سووبسیدییەکان هێشتا ئاستێک لە بەرگەگرتنیان دروست کردووە.
سیناریۆی بنەڕەتی (١ تا ٣ ساڵی داهاتوو): ئەگەری زاڵ، بەردەوامبوونی هەڵاوسانی زۆر بەرزە (٧٠ تا ١٠٠٪+) بەبێ بازدانی لەناکاو بۆ هەڵاوسانی زۆر توند. گەشەی بڕی پارەی بەردەست و بنکەی دراویی بەرز و کورتهێنانی درێژخایەنی بودجە فشار دروست دەکەن، بەڵام هەرەسی تەواوی کۆنترۆڵی دراوی ئەگەری کەمە.
سیناریۆی ڕەشبینانە (٢ تا ٤ ساڵ): مەترسیی ڕاستەقینەی چوونە ناو بازنەی هەڵاوسانی زۆر توند هەیە ئەگەر چەند شۆکێک هاوکات ڕوو بدەن. هاندەرە سەرەکییەکان بریتین لە ناهاوسەنگیی توندی وزە و بەنزین، دابەزینی توندی داهاتی دراوی بیانی بەهۆی سزا یان پچڕانی هەناردە، بازنەی دراو-هەڵاوسان لەگەڵ ڕاکردنی بەرفراوان لە ڕیاڵ، و چاپکردنی بێ سنووری پارە بۆ پڕکردنەوەی کورتهێنانی بودجە و ناهاوسەنگیی بانکی.
سیناریۆی قەیرانی توندی کورتخایەن (٦ تا ١٢ مانگ): تەنها لە کاتی شۆکی زۆر قورسی نادراویدا ڕوو دەدات، وەک گرژیی توندی ناوچەیی، داخرانی تەواوی ڕێگا بازرگانییەکان یان هەرەسی لەناکاوی سیستەمی بانکی.
پوختەی ورد: ئێرانی ئەمڕۆ لە «هەڵاوسانی زۆر توند»دا نییە، بەڵکو لە «هەڵاوسانی توند و درێژخایەن»دایە لەگەڵ مەترسییەکی کەڵەکەبوو. ئەگەر ناهاوسەنگییە سێیانەکەی بودجە، بانکەکان و وزە لەگەڵ چاوەڕوانییەکانی هەڵاوسان لە ٢ تا ٣ ساڵی داهاتوودا بەڕێوە نەبرێن، مەترسیی چوونە ناو بازنەی هەڵاوسانی زۆر توند لە ماوەی مامناوەندیدا بە توندی زیاد دەکات. دۆخەکە جووڵاوە و پەیوەستە بە گۆڕانکارییە سیاسی-سەربازییەکان و سیاسەتە دراوی-داراییەکان.
#هەڵاوسانی_ئێران #هەڵاوسانی_زۆر_توند #ئابووریی_ئێران #ڕیاڵ
ئابووریی ئێران لە ئێستادا لە دۆخی «هەڵاوسانی زۆر بەرز و درێژخایەنی پێکهاتەیی»دایە، نەک هەڵاوسانی زۆر توندی (ابرتورم) کلاسیک. هەڵاوسانی خاڵ بە خاڵ نزیکەی ٨٩٪ و تێکڕای ساڵانە نزیکەی ٧٠٪ە، بەڵام ڕێژەی مانگانە هێشتا لە خوار ١٠٪ ماوەتەوە و دوورییەکی بەرچاوی لە سنووری ٥٠٪ی مانگانە (پێناسەی کەیگن) هەیە. داهاتە سنووردارەکانی دراوی بیانی، کۆنترۆڵی نرخەکان و سووبسیدییەکان هێشتا ئاستێک لە بەرگەگرتنیان دروست کردووە.
سیناریۆی بنەڕەتی (١ تا ٣ ساڵی داهاتوو): ئەگەری زاڵ، بەردەوامبوونی هەڵاوسانی زۆر بەرزە (٧٠ تا ١٠٠٪+) بەبێ بازدانی لەناکاو بۆ هەڵاوسانی زۆر توند. گەشەی بڕی پارەی بەردەست و بنکەی دراویی بەرز و کورتهێنانی درێژخایەنی بودجە فشار دروست دەکەن، بەڵام هەرەسی تەواوی کۆنترۆڵی دراوی ئەگەری کەمە.
سیناریۆی ڕەشبینانە (٢ تا ٤ ساڵ): مەترسیی ڕاستەقینەی چوونە ناو بازنەی هەڵاوسانی زۆر توند هەیە ئەگەر چەند شۆکێک هاوکات ڕوو بدەن. هاندەرە سەرەکییەکان بریتین لە ناهاوسەنگیی توندی وزە و بەنزین، دابەزینی توندی داهاتی دراوی بیانی بەهۆی سزا یان پچڕانی هەناردە، بازنەی دراو-هەڵاوسان لەگەڵ ڕاکردنی بەرفراوان لە ڕیاڵ، و چاپکردنی بێ سنووری پارە بۆ پڕکردنەوەی کورتهێنانی بودجە و ناهاوسەنگیی بانکی.
سیناریۆی قەیرانی توندی کورتخایەن (٦ تا ١٢ مانگ): تەنها لە کاتی شۆکی زۆر قورسی نادراویدا ڕوو دەدات، وەک گرژیی توندی ناوچەیی، داخرانی تەواوی ڕێگا بازرگانییەکان یان هەرەسی لەناکاوی سیستەمی بانکی.
پوختەی ورد: ئێرانی ئەمڕۆ لە «هەڵاوسانی زۆر توند»دا نییە، بەڵکو لە «هەڵاوسانی توند و درێژخایەن»دایە لەگەڵ مەترسییەکی کەڵەکەبوو. ئەگەر ناهاوسەنگییە سێیانەکەی بودجە، بانکەکان و وزە لەگەڵ چاوەڕوانییەکانی هەڵاوسان لە ٢ تا ٣ ساڵی داهاتوودا بەڕێوە نەبرێن، مەترسیی چوونە ناو بازنەی هەڵاوسانی زۆر توند لە ماوەی مامناوەندیدا بە توندی زیاد دەکات. دۆخەکە جووڵاوە و پەیوەستە بە گۆڕانکارییە سیاسی-سەربازییەکان و سیاسەتە دراوی-داراییەکان.
#هەڵاوسانی_ئێران #هەڵاوسانی_زۆر_توند #ئابووریی_ئێران #ڕیاڵ
English: 🚨 Iran on the Brink of Severe Inflation — Not Yet Hyperinflation!
🚨 Iran on the Brink of Severe Inflation — Not Yet Hyperinflation!
Iran's economy is currently in a state of “very high, chronic structural inflation,” not classic hyperinflation. Year-on-year inflation is close to 89% and the annual average around 70%, but the monthly rate remains below 10%, well short of the 50% monthly threshold (Cagan's definition). Limited foreign-currency revenues, price controls and subsidies still provide a degree of resilience.
Base scenario (next 1–3 years): The dominant probability is continued very high inflation (70–100%+) without a sudden leap into hyperinflation. Growth in liquidity and the monetary base, along with chronic budget deficits, keeps up the pressure, but a complete collapse of monetary control is unlikely.
Pessimistic scenario (2–4 years): There is a real risk of entering a hyperinflationary spiral if shocks coincide. The main drivers include severe energy and gasoline imbalances, a sharp drop in foreign-currency revenues due to sanctions or export disruptions, a currency-inflation spiral with widespread flight from the rial, and excessive money printing to cover the budget deficit and banking imbalances.
Acute short-term crisis scenario (6–12 months): This could occur only in the event of extremely severe non-monetary shocks, such as intense regional tensions, a complete blockage of trade channels, or a sudden collapse of the banking system.
Precise summary: Iran today is not in “hyperinflation” but in “severe, chronic inflation” with accumulating risk. If the threefold imbalances of the budget, banks and energy, together with inflation expectations, are not managed over the next 2–3 years, the risk of entering a hyperinflationary spiral in the medium term rises sharply. The situation is dynamic and depends on political-military developments and monetary-fiscal policy.
#Iran_Inflation #Hyperinflation #Iran_Economy #Rial
Iran's economy is currently in a state of “very high, chronic structural inflation,” not classic hyperinflation. Year-on-year inflation is close to 89% and the annual average around 70%, but the monthly rate remains below 10%, well short of the 50% monthly threshold (Cagan's definition). Limited foreign-currency revenues, price controls and subsidies still provide a degree of resilience.
Base scenario (next 1–3 years): The dominant probability is continued very high inflation (70–100%+) without a sudden leap into hyperinflation. Growth in liquidity and the monetary base, along with chronic budget deficits, keeps up the pressure, but a complete collapse of monetary control is unlikely.
Pessimistic scenario (2–4 years): There is a real risk of entering a hyperinflationary spiral if shocks coincide. The main drivers include severe energy and gasoline imbalances, a sharp drop in foreign-currency revenues due to sanctions or export disruptions, a currency-inflation spiral with widespread flight from the rial, and excessive money printing to cover the budget deficit and banking imbalances.
Acute short-term crisis scenario (6–12 months): This could occur only in the event of extremely severe non-monetary shocks, such as intense regional tensions, a complete blockage of trade channels, or a sudden collapse of the banking system.
Precise summary: Iran today is not in “hyperinflation” but in “severe, chronic inflation” with accumulating risk. If the threefold imbalances of the budget, banks and energy, together with inflation expectations, are not managed over the next 2–3 years, the risk of entering a hyperinflationary spiral in the medium term rises sharply. The situation is dynamic and depends on political-military developments and monetary-fiscal policy.
#Iran_Inflation #Hyperinflation #Iran_Economy #Rial
مشاهدهٔ این پست در تلگرام ↗ · نمایش در آرشیو · 💬 گفتگو در گروه تلگرام Coin_Kurd